出口恢復至戰前90%以上,布蘭特原油仍逼近108美元。矛盾的答案不在油田產量,而在運輸體系效率損失、庫存緩衝枯竭、地緣風險選擇權定價三重共振。原油端的衝擊向外傳導,成為串聯美歐通膨、央行抉擇與主權債波動的底層變數;割裂看待大宗商品與宏觀,必然出現判斷偏差。
運價結構性飆升:總運力過剩,有效運力成剛性瓶頸
運費暴漲並非霍爾木茲海峽的一次性風險溢價,而是五重因素疊加:海峽通行戰爭風險溢價約7美元/桶、船對船倒運4美元/桶、船用燃料成本4美元/桶、航線改道調度低效率3美元/桶、伊朗可用油輪縮減2美元/桶。全球原油平均運輸成本自一年前3美元/桶升至20美元以上,中東核心航線突破35美元/桶。
最具迷惑性的是:近半數超大型油輪空載,運費卻持續沖高。根源是船隊空間錯配-為規避海峽風險,大量油輪被迫船對船轉運,超大型油輪往返週期由10天拉長至23天。船舶總量未減,但能及時響應煉廠採購的有效運力被大量消耗,且漲價已向中東以外航線傳導。宏觀印證:即便產地供給修復,流通環節成本剛性抬升仍會抬高全球輸入型通膨的底部,這是美歐通膨頑固的重要來源,也加重了聯準會與歐洲央行的緊縮壓力。
出口修復與價格倒掛:三道死結阻斷供給向價格傳導
第一,物流繞行帶來成本剛性。正規航運通道並未復原,原油依賴管線、擺渡轉運與影子船隊流通,疊加沙烏地阿拉伯東西輸油管與油田設施持續遇襲,風險溢價無法快速出清。
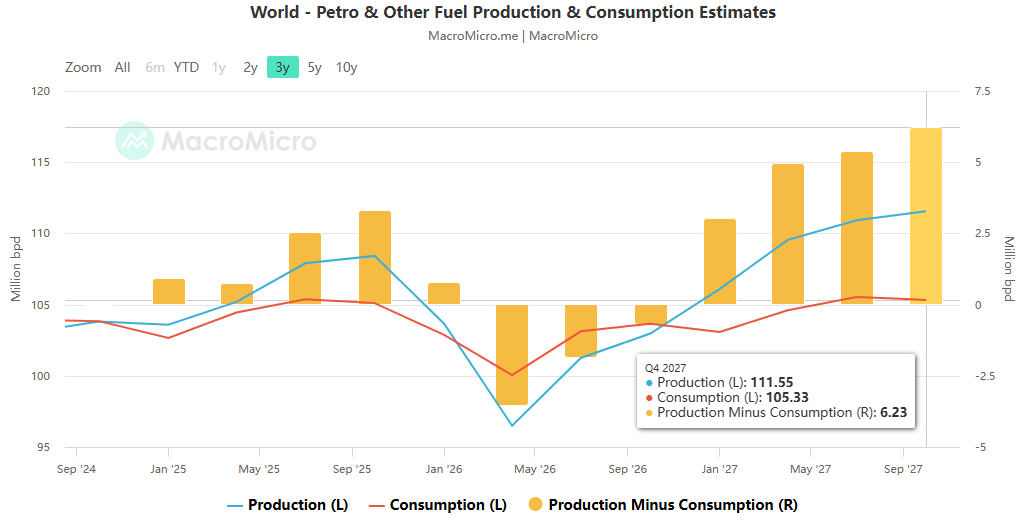
第二,極低庫存放大價格波動。美國商業原油庫存連續三週下滑,OECD石油儲備處於多年低位,緩衝墊被抽乾,每週500萬—1000萬桶量級的擾動即可成倍放大油價波動;這與歐洲天然氣庫存偏低屬同源邏輯。
第三,地緣從即時衝擊轉為選擇權定價。市場同時定價美國中期選舉後局勢再度升級的可能,外交人員撤離等事件強化風險預期,為油價構築堅實底層。
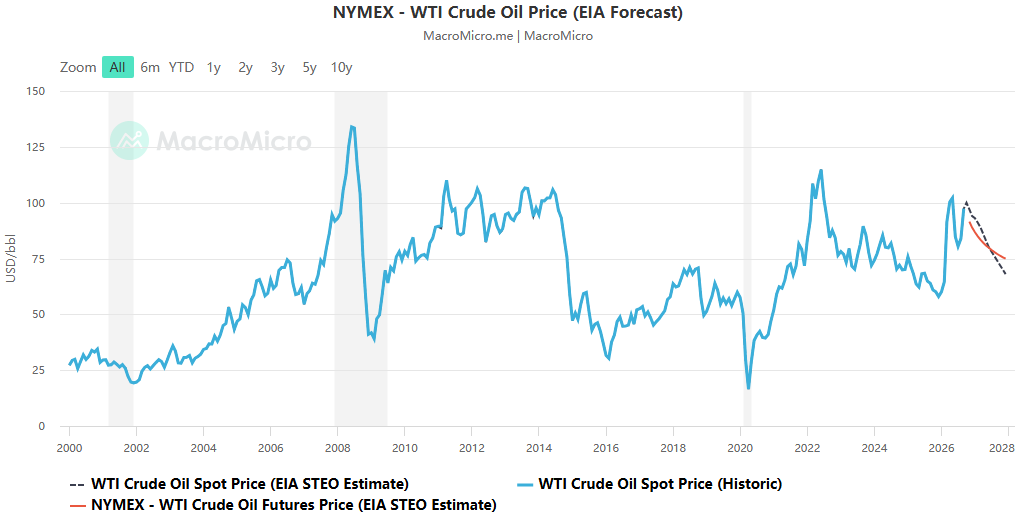
機構情境分歧已至極端:衝突降溫開啟對話,2027年布油或回落至74美元/桶;戰事貫穿全年,則具備沖向130美元/桶的動能。
基準油價與終端價格脫鉤:煉油環節的第二輪通膨衝擊
布倫特回落不等於終端能源成本下行。只要運輸與煉油成本居高不下,通膨壓力就會留存。亞洲煉廠高度依賴長距離進口原油且裝置依特定油種設計,換油種會降低成品油收率;疊加高額運費後,替代貨源未必划算。歐洲煉廠已主動削減加工量,亞洲煉化裝置逼近承受臨界點。由此形成負向鏈條:運輸成本高企→煉廠主動降負荷→成品油價格逆勢抬升,出現原油生產商收益被運費侵蝕、終端物價居高不下的錯位格局。這與歐洲天然氣—電力的傳導邏輯一致:上游基準價只是起點,物流與加工環節會產生二次衝擊。
跨市場連動:原油衝擊串聯整套宏觀鏈條
對美國,運費推升成品油、加劇通膨黏性,增加聯準會連續升息的可能;若AI資本週期降溫帶來需求緩和,可部分對沖,但兩股力量相互拉扯,使聯準會陷入兩難。油價一旦再度衝高,即便AI交易退潮也難以完全抵銷通膨壓力,美債殖利率將再度承壓上行。
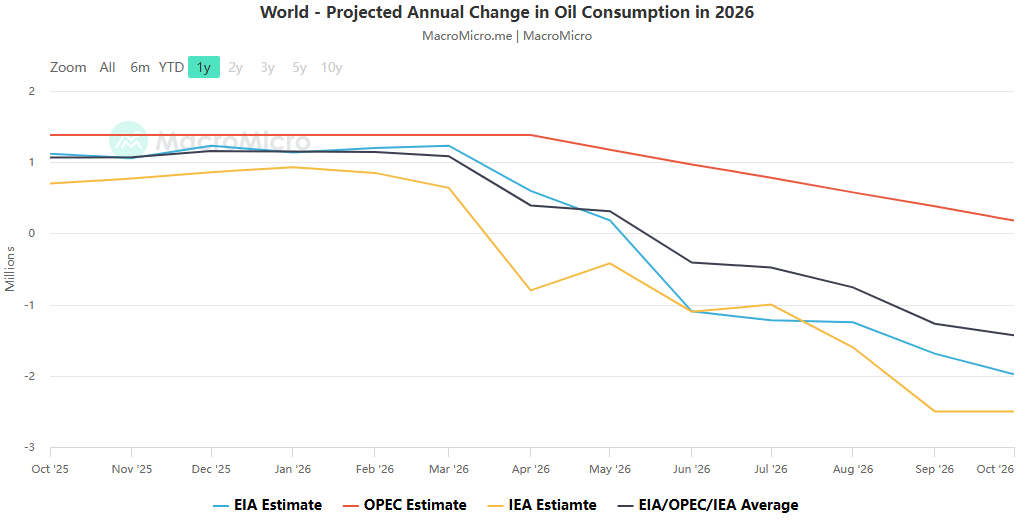
對歐元區,成品油與天然氣雙重能源衝擊推高整體通膨,逼迫歐洲央行維持緊縮;持續高利率又放大法國等高負債國的再融資壓力,擴大主權債利差風險,能源通膨與財政脆弱形成雙向負回饋。
對資產定價,運輸成本重塑原油跨區域價差,布蘭特—WTI價差已擴大至14美元/桶,遠高於常態的5美元。交易機會更多來自區域、品種之間的相對套利,而不是簡單押注布倫特單邊漲跌。
多數分析只看油價K線或孤立解讀央行政策,看不到流通端的變化會順著通膨一路傳導至主權債、匯率與權益市場。
追蹤訊號與情境推演
驗證供應鏈修復不應只盯布蘭特絕對價格,應看三組優先順序較高的訊號:全球油輪運費持續性回落、跨區域原油價差收斂、亞洲煉廠加工量穩定。三者共同確認,才代表運輸體系實質修復。
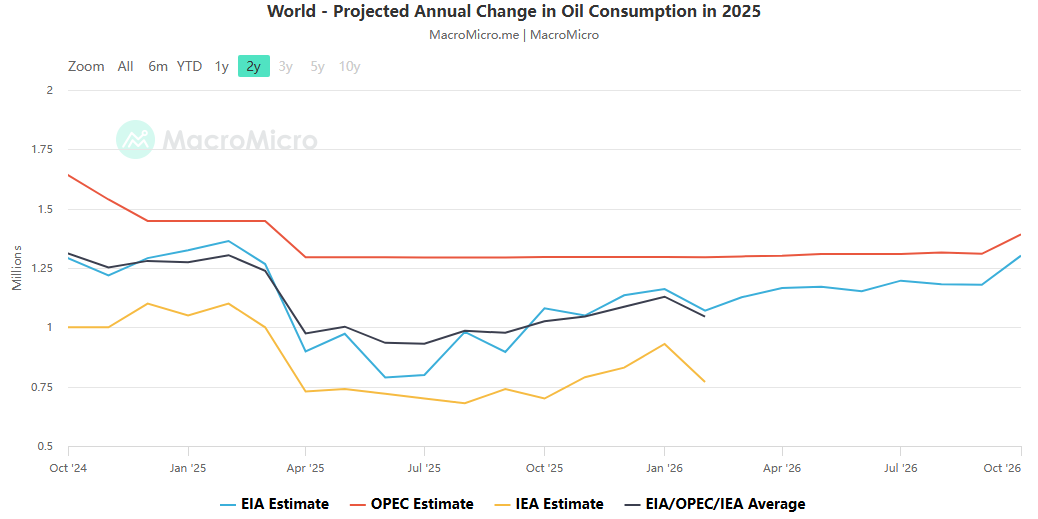
基準情境-衝突維持僵持,航運成本高位震盪,庫存難以快速重建,油價維持高位區間運作。能源通膨黏性持續,聯準會保留年內升息選項,歐洲央行延續偏緊姿態,歐元區主權債風險溢價持續承壓。
上行風險情境-中東設施攻擊升級、航運進一步受阻,油價衝向130美元附近。輸入型通膨全面反撲,迫使美歐央行加強緊縮,全球長端殖利率抬升,放大法國等國債務螺旋風險,風險資產遭遇系統性回檔。
修復情景-地緣衝突緩和,航運通道恢復,運費快速下行,煉廠開工回溫。能源通膨壓力釋放,美歐央行緊縮壓力邊際緩解,全球債市獲得修復空間。
原油市場的真正風險早已不限於油田產量。物流損耗、庫存短板與地緣選擇權定價層層向外輸出,深刻左右央行政策、主權債穩定性與全球資產定價。
评论 抢沙发