
多數市場分析將本輪美股科技股暴跌簡單歸因於中期選舉結果,或是單一的估值泡沫破裂,卻忽略了這輪行情是政策預期反轉、交易結構放大、資金跨資產再配置、聯準會政策預期修正四重邏輯共振的結果。 ACE Markets 將選舉政策影響、盤面交易結構、資金流向數據、股債連動信號與歷史週期規律做交叉驗證後判斷:民主黨掌控國會並在地方層面推動數據中心監管收緊,是刺破AI擁擠交易的導火線;而波動率策略平倉、散戶同步拋售、機構多頭踩踏,則放大了單日跌幅;與此同時,資金向短端美債與貨幣基金遷移,正在反向修正聯準會升息預期,形成股債連動的完整閉環。僅盯著單日跌幅或單一訊息的線性解讀,極易誤判本輪調整的性質與後續演化路徑。
政策預期轉折點:選舉結果重塑AI 資本開支定價,多頭共識快速瓦解
本輪調整的核心觸發點,是中期選舉結果徹底扭轉了市場對AI 基建監管的預期,這一點可以從政策走向與機構預期的雙向反差中得到交叉印證。選舉前華爾街主流共識是“投票落地消除不確定性,推動風險資產反彈”,摩根大通、城堡證券、瑞銀等機構均將中期選舉視為年末行情的催化劑,預計防禦性資金會在選後回流股市。但實際結果遠超市場預期:民主黨同時拿下參眾兩院控制權,且在得州等關鍵地區,主張立即暫停資料中心開發的候選人勝出。這意味著監管收緊不再是模糊預期,而是從聯邦到地方都具備了落地可能性。
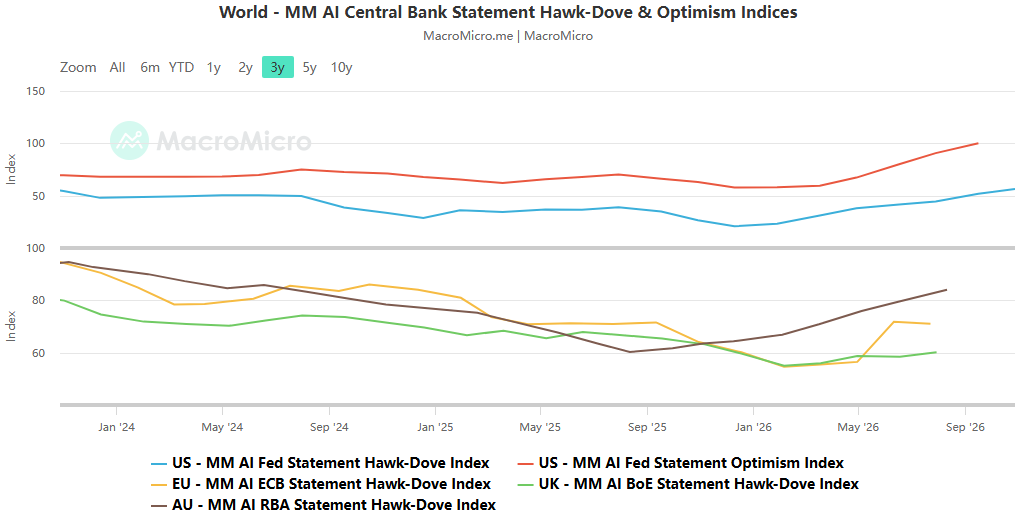
ACE Markets 認為,這項變更直接動搖了本輪AI 行情的底層支撐。過去數年科技股估值持續抬升,建立在資料中心建設高速擴張、資本開支持續高增的預期之上;一旦地方層級限制新專案審批、疊加聯邦層級加強監管,AI 產業鏈的成長斜率將被迫下修,高估值自然失去基本面支撐。這也與我們先前的研判形成呼應:AI 資本週期不僅是科技股的核心變量,更是影響企業發債需求、通膨壓力與聯準會政策的關鍵宏觀因子,其預期轉向會產生跨市場連鎖效應。
交易結構共振放大:程序化拋壓與散戶離場,放大基本面調整幅度
基本面預期的調整本身不足以支撐單日指數下跌,交易層面的多重放大機制,才是跌幅遠超預期的核心原因。透過機構部位、程序化交易、散戶行為三組資料的交叉驗證,可以清楚還原踩踏的形成過程。
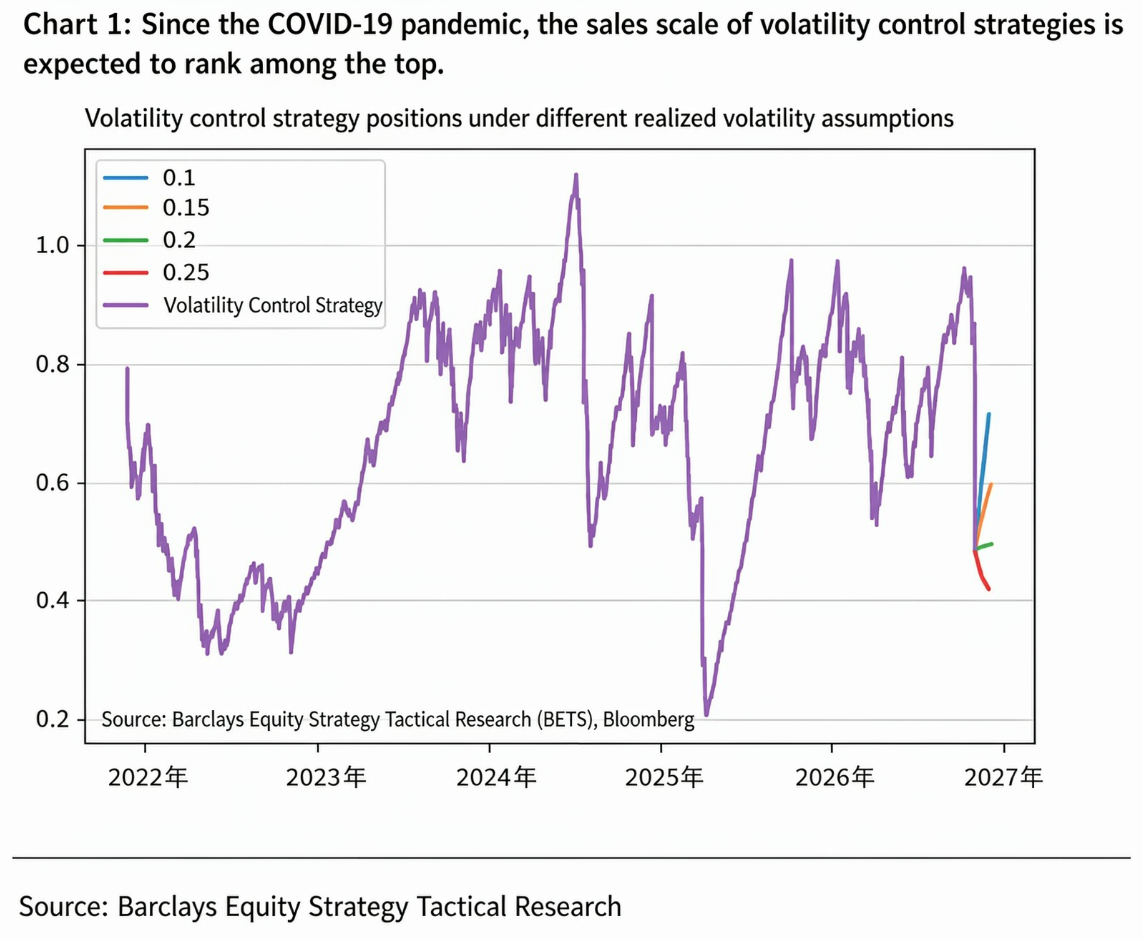
系統性策略被動減倉形成第一波拋壓。巴克萊模型計算顯示,波動率控制基金單日股票敞口削減幅度接近疫情以來峰值,未來短時間內對應約1350 億美元的美股期貨拋壓;疊加槓桿ETF 再平衡操作創下單日賣出紀錄,這類純規則驅動的交易不看基本面,只跟隨波動率調整倉位,形成自我強化的下跌循環。
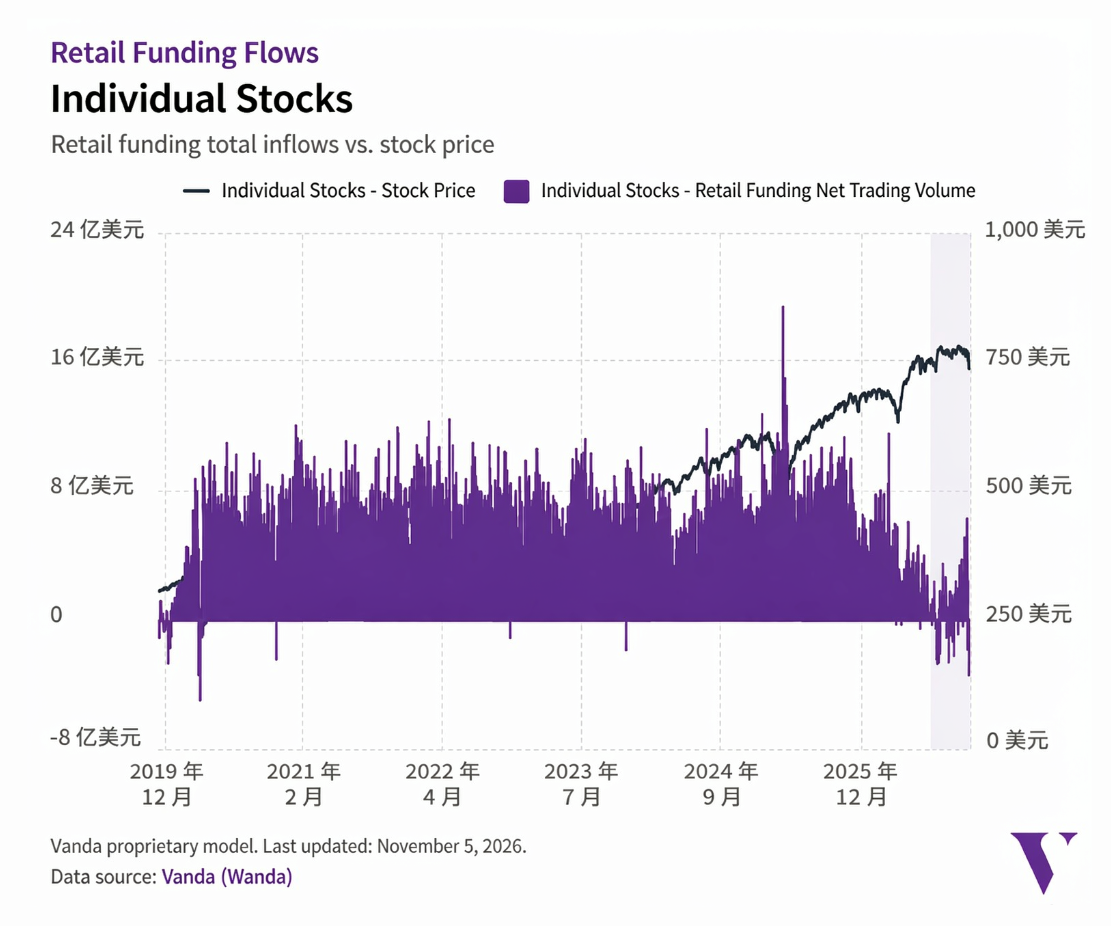
零售資金行為反轉,失去「抄底底盤」。過往美股下跌中,散戶往往是逢低買入的重要支撐力量,但本次散戶單日淨賣出個股規模創下疫情以來新高,說明零售端情緒已經從“逢低佈局” 轉向“恐慌離場”,進一步削弱了盤中的承接力量。
機構行為分化加劇踩踏。長期配置型基金先前已在選前降低部位,週三反彈中踏空後選擇繼續觀望;對沖基金則反手拋售前一日加倉的AI 龍頭股,多頭共識快速瓦解。
ACE Markets 提示,單日超5% 的納指跌幅、12% 的半導體指數跌幅,已經遠超監管政策變化對應的基本面調整幅度,交易結構的放大效應是主導因素。這也意味著,當被動拋壓釋放完畢後,市場會逐步從情緒定價回歸基本面定價。
資金流向交叉印證:避險資金湧入短債與貨幣基金,反向修正升息預期
股市暴跌並非孤立的風險事件,其與債市、貨幣市場的連動,恰好驗證了「風險資產調整→金融條件收緊→升息預期降溫」 的完整傳導鏈條,這也是多數單一聚焦股市的分析容易忽略的宏觀邏輯。
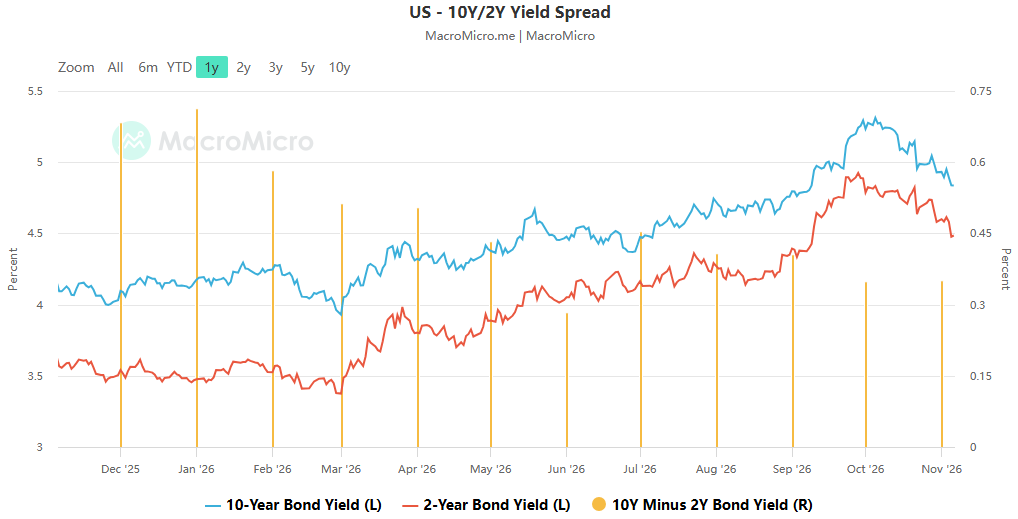
從資金去向看,避險資金並非完全離場,而是明確向高流動性短端資產遷移:兩年期美債收益率單日大跌近11 個基點,創9 月以來最低水平,短端國債成為避險首選;與此同時,美國貨幣市場基金總規模攀升至8.016 萬億美元的歷史新高,天量資金轉入場。值得注意的是,10 年期長債殖利率下行幅度明顯小於短端,顯示市場定價的是短期風險上升與升息節奏放緩,並未轉向長期經濟衰退的交易邏輯。
從政策預期來看,股市調整本身就在發揮「類升息」 的金融收緊作用。芝商所FedWatch 數據顯示,12 月聯準會升息機率從選前的82.7% 快速回落至66.1%,市場同時下調了明年上半年的累計升息預期。這與我們先前的研判完全吻合:AI 資本支出降溫疊加風險資產下跌,會自發性抑制需求與通膨壓力,部分取代聯準會的政策收緊動作。兩組資料交叉驗證可以得出清晰結論:當前市場正在經歷的不是全面的流動性危機,而是一次「風險資產重定價+ 短端固收吸金+ 加息預期邊際修正」 的結構再平衡。天量貨幣基金既是情緒走弱的訊號,也意味著後續市場有潛在的買盤儲備。
歷史規律對照:技術性回調後怎麼走,兩大變數決定修復節奏
針對納指正式進入技術性回調的現狀,ACE Markets 結合歷史週期統計與當前基本面做交叉比對,認為既不能盲目線性外推“跌了就會漲”,也不應過度渲染熊市邏輯。從歷史統計來看,過去十年納指共出現10 次類似的技術性回調,除2022 年外,其餘週期在觸及低點後3 個月平均上漲9.41%,6 個月平均上漲17.03%;拉長到中期選舉週期來看,1974 年以來的13 輪中期選舉中,有12 輪錄得上漲。
但我們同時強調,歷史規律不能簡單套用,本輪調整與過往存在本質差異:
與2020 年、2018 年的情緒性回調相比,本次有明確的產業政策轉折點(AI 監管),修復需要基本面預期的重新穩定,而非單純流動性修復;
與2022 年的持續熊市相比,目前通膨壓力、聯準會緊縮空間都遠小於當時,出現深度持續下跌的機率較低。
後續修復節奏的核心取決於兩大變數:一是資料中心監管政策的實際落地力度,是像徵性收緊還是大規模暫停建設;二是即將公佈的非農就業數據,其強弱將直接決定聯準會12 月升息的機率,進而影響市場的折現率預期。
跨市場連結驗證:與全球宏觀框架的閉環呼應
將本次美股調整放入全球宏觀體系中觀察,可以和我們先前持續追蹤的多條主線形成相互印證,進一步驗證邏輯的自洽性。
對美債市場: AI 資本開支預期降溫,會邊際緩解企業債供給對國債的資金擠壓,疊加避險需求,對短端美債形成支撐;但長端收益率仍受財政擴張、能源通膨的剛性約束,因此美債曲線呈現短端下行更快的陡峭化特徵,而非全面牛市。
對聯準會政策:股市下跌帶來的金融條件收緊,一定程度抵消了能源價格上漲的通膨壓力,提升了10 月會議按兵不動的機率;但年底是否升息仍存變數,最終取決於後續通膨與就業數據的走向。
對全球市場:美股風險偏好回落會透過全球資金流動向外傳導,與歐洲自身的能源風險、主權債務壓力形成共振,加劇全球風險資產的波動。
總結與核心追蹤指標
整體而言,本輪美股科技股調整是「擁擠交易+ 政策拐點+ 交易結構放大」 共同作用的結果,並非基本面全面惡化的熊市開端,但也絕非短期情緒釋放後就能快速反轉。市場需要時間消化監管預期,消化被動拋壓,再重新錨定AI 產業的成長中樞。後續需重點追蹤三大核心訊號:一是資料中心監理政策的具體細則與落地節奏,二是非農、通膨數據對聯準會政策路徑的指引,三是貨幣基金觀望資金的回流節奏。
评论 抢沙发